Domain uhwi.de kaufen?
Wir ziehen mit dem Projekt
uhwi.de um.
Sind Sie am Kauf der Domain
uhwi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uhwi.de kaufen?
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
-
Welche Lebensversicherung ab 50?
Welche Lebensversicherung ab 50 ist die beste Option für mich? Gibt es spezielle Versicherungen, die auf die Bedürfnisse von Menschen über 50 zugeschnitten sind? Welche Leistungen und Vorteile bieten diese Versicherungen im Vergleich zu herkömmlichen Lebensversicherungen? Wie hoch sind die Beiträge und welche Laufzeiten sind üblich? Gibt es auch Versicherungen, die speziell auf die Absicherung im Alter oder für den Todesfall ab 50 Jahren ausgerichtet sind? **
-
Ist eine Lebensversicherung Krankenversicherungspflichtig?
Nein, eine Lebensversicherung ist nicht krankenversicherungspflichtig. Die Krankenversicherungspflicht in Deutschland gilt für gesetzliche Krankenversicherungen, private Krankenversicherungen oder die Familienversicherung. Eine Lebensversicherung dient hingegen in erster Linie der Absicherung im Todesfall oder der Altersvorsorge. Es ist wichtig, zwischen verschiedenen Versicherungsarten zu unterscheiden und die jeweiligen gesetzlichen Vorgaben zu beachten. Wenn man unsicher ist, sollte man sich am besten von einem Versicherungsfachmann oder einer Versicherungsfachfrau beraten lassen. **

Ist Riester eine Lebensversicherung?
Nein, Riester ist keine Lebensversicherung. Riester ist eine staatlich geförderte Form der privaten Altersvorsorge in Deutschland, die nach dem ehemaligen Arbeitsminister Walter Riester benannt ist. Dabei können verschiedene Vorsorgeprodukte wie Rentenversicherungen, Fondssparpläne oder Banksparpläne genutzt werden. Die Riester-Förderung umfasst unter anderem Zulagen und Steuervorteile, um die Altersvorsorge zu unterstützen. Im Gegensatz dazu ist eine Lebensversicherung ein eigenständiges Versicherungsprodukt, das in erster Linie den Todesfallschutz und die Absicherung der Hinterbliebenen bietet. **
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
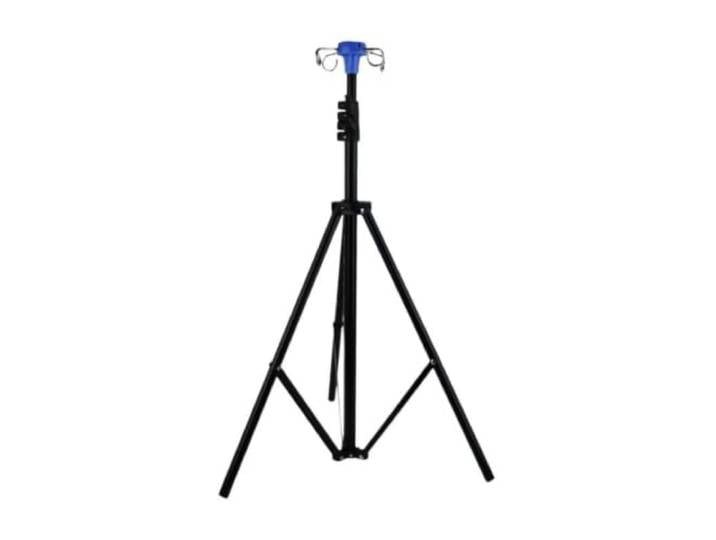
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Ist eine Lebensversicherung Pflicht?
Nein, eine Lebensversicherung ist nicht verpflichtend. Es ist eine persönliche Entscheidung, ob man eine Lebensversicherung abschließen möchte. Eine Lebensversicherung kann jedoch sinnvoll sein, um finanzielle Sicherheit für die Familie oder Hinterbliebene zu gewährleisten. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Situationen zu berücksichtigen, um zu entscheiden, ob eine Lebensversicherung notwendig ist. Es kann ratsam sein, mit einem Finanzberater zu sprechen, um die beste Lösung für die eigene Situation zu finden. **
-
Wird meine Lebensversicherung versteuert?
Wird meine Lebensversicherung versteuert? Die Auszahlung einer Lebensversicherung ist in der Regel steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass die Versicherung eine Laufzeit von mindestens zwölf Jahren hat und die Auszahlung nach Vollendung des 60. Lebensjahres erfolgt. Es gibt jedoch Ausnahmen, bei denen die Auszahlung steuerpflichtig sein kann, zum Beispiel wenn die Versicherung vorzeitig gekündigt wird oder bestimmte Höchstgrenzen überschritten werden. Es empfiehlt sich daher, sich individuell beraten zu lassen, um sicherzustellen, dass die Auszahlung der Lebensversicherung steuerfrei bleibt. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Lebensversicherung ab 50?
Welche Lebensversicherung ab 50 ist die beste Option für mich? Gibt es spezielle Versicherungen, die auf die Bedürfnisse von Menschen über 50 zugeschnitten sind? Welche Leistungen und Vorteile bieten diese Versicherungen im Vergleich zu herkömmlichen Lebensversicherungen? Wie hoch sind die Beiträge und welche Laufzeiten sind üblich? Gibt es auch Versicherungen, die speziell auf die Absicherung im Alter oder für den Todesfall ab 50 Jahren ausgerichtet sind? **
-
Ist eine Lebensversicherung Krankenversicherungspflichtig?
Nein, eine Lebensversicherung ist nicht krankenversicherungspflichtig. Die Krankenversicherungspflicht in Deutschland gilt für gesetzliche Krankenversicherungen, private Krankenversicherungen oder die Familienversicherung. Eine Lebensversicherung dient hingegen in erster Linie der Absicherung im Todesfall oder der Altersvorsorge. Es ist wichtig, zwischen verschiedenen Versicherungsarten zu unterscheiden und die jeweiligen gesetzlichen Vorgaben zu beachten. Wenn man unsicher ist, sollte man sich am besten von einem Versicherungsfachmann oder einer Versicherungsfachfrau beraten lassen. **
-
Ist Riester eine Lebensversicherung?
Nein, Riester ist keine Lebensversicherung. Riester ist eine staatlich geförderte Form der privaten Altersvorsorge in Deutschland, die nach dem ehemaligen Arbeitsminister Walter Riester benannt ist. Dabei können verschiedene Vorsorgeprodukte wie Rentenversicherungen, Fondssparpläne oder Banksparpläne genutzt werden. Die Riester-Förderung umfasst unter anderem Zulagen und Steuervorteile, um die Altersvorsorge zu unterstützen. Im Gegensatz dazu ist eine Lebensversicherung ein eigenständiges Versicherungsprodukt, das in erster Linie den Todesfallschutz und die Absicherung der Hinterbliebenen bietet. **
-
Ist eine Lebensversicherung Erbmasse?
Ist eine Lebensversicherung Erbmasse? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. ob ein Begünstigter benannt wurde. Wenn ein Begünstigter benannt wurde, geht die Lebensversicherung direkt an diese Person und fällt nicht in die Erbmasse. Falls kein Begünstigter benannt wurde, kann die Lebensversicherung Teil der Erbmasse sein und wird entsprechend im Rahmen der Erbteilung berücksichtigt. Es ist wichtig, im Zweifelsfall rechtlichen Rat einzuholen, um sicherzustellen, dass die Lebensversicherung korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.